Населення – найбільший інвестор в ОВДП цьогоріч
Результати проміжних виборів у США обвалюють акції та нафту. Населення – найбільший інвестор в ОВДП цьогоріч. НБУ приборкує девальваційні настрої. Резерви НБУ зросли в жовтні на 4%. ВВП скоротився в 3 кварталі 2026 року. Про це йдеться у новому Фінансовому тижневику ICU.
Огляд міжнародних ринків
Результати проміжних виборів у США обвалюють акції та нафту
Переконлива перемога Демократичної партії на виборах у Конгрес США призвела до падіння акцій IT- та енергосектору, а також цін на нафту.
Перехід обох палат Конгресу під контроль демократів спочатку спричинив хвилю полегшення на ринках. Цьому сприяло укріплення сподівань на швидше завершення американо-іранського конфлікту, яке супроводжувалося прискореним падінням цін на нафту. Інвесторів також надихнули перспективи більшого контролю Конгресу над розповсюдженням датацентрів, що б загальмувало зростання капітальних витрат лідерами IT-сектору. Тож акції провідних IT-компаній, зокрема Alphabet, Amazon, Microsoft і Meta очолили поствиборче ралі. Також утворився ажіотажний попит на акції секторів охорони здоров’я, будівництва, видобування та альтернативної енергетики.
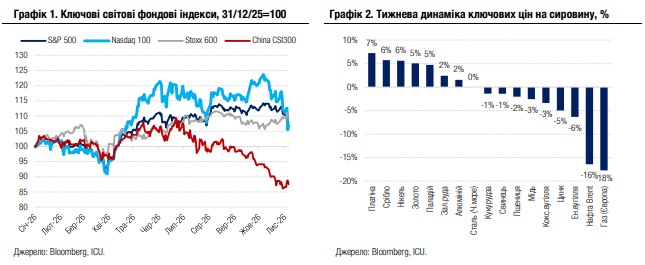
Утім уже наступного дня оптимізм перетворився на паніку. Страх встановлення новим Конгресом жорсткого контролю над розвитком ШІ підштовхнув ринок до розпродажу акцій техносектору. Головний індикатор сектору, індекс Nasdaq 100, за результатами торгівельної сесії в четвер упав на 6.4%, найбільше з часів пандемії Covid-19. За підсумками ж тижня Nasdaq 100 впав на 4.9%, тоді як S&P 500 знизився на 2.7%. Менше наслідки американських виборів відчувалися в Європі, де ключовий фондовий індекс Stoxx 600 підріс за тиждень на 0.2%.
Втеча капіталів із ринків акцій сприяла укріпленню облігацій. Упевненість інвесторів в облігації також укріплювалася завдяки стрімкому падінню цін на нафту (-16% за тиждень). Жовтневий звіт про зайнятість у США показав сильний стан американського ринку праці й укріпив очікування подальшого підвищення ставок ФРС, проте не мав вирішального впливу на ринок. Дохідності десятирічних казначейських облігацій США знизилися за тиждень на 7 б.п. до 4.86%. Також знижувались дохідності європейських суверенних облігацій: десятирічних німецьких бундів на 2 б.п. до 3.32%, британських гілтів на 7 б.п. до 5.28%, французьких OAT на 5 б.п. до 4.97%. Індекс вартості єврооблігацій країн, що розвиваються, EMBI, за тиждень майже не змінився.
Погляд ICU: Незважаючи на отримання більшості в обох палатах нового Конгресу, Демократичній партії все ще бракує голосів у Сенаті (потрібно 60 зі 100), щоб остаточно приймати важливі законодавчі акти, зокрема ті, що стосуватимуться змін у фіскальній політиці. Ще меншою є можливість у демократів долати вето президента Трампа, для чого потрібно дві третини голосів. Це значно знижує шанси суттєвих змін у законодавстві принаймні до президентських виборів у США, і, зокрема, змін у регулюванні розвитку ШІ. Відтак реакція котирувань акцій техносектору на результати виборів наразі виглядає надмірною.
Водночас демократи в новому складі Конгресу будуть спроможні суттєво обмежувати свободу дій президентської адміністрації, у тому числі в питаннях бюджетного фінансування. Ескалація протистояння між двома партіями в цій сфері, зокрема в регулюванні «боргової стелі», може посилити волатильність на ринках облігацій наступного року.
Ринки державних облігацій
Населення – найбільший інвестор в ОВДП цьогоріч
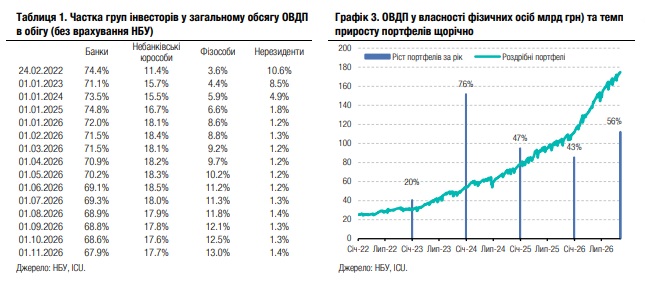
Портфелі роздрібних інвесторів продовжують активно зростати й за час повномасштабної війни збільшилися всемеро. Цього року вони стали головним джерелом позикових коштів для державного бюджету на внутрішньому ринку.
За жовтень портфель фізосіб зріс на понад 3%, а з початку року – на 56%. Ці темпи перевищують динаміку попередніх двох років, попри значно більшу базу порівняння. Частка гривневих ОВДП в портфелі роздрібних інвесторів стабільно зберігається близько 61%.
Загальний обсяг роздрібного портфеля сьогодні складає майже 175 млрд грн. Його приріст за 10м26 склав 61 млрд грн, і повністю компенсував зменшення портфеля банків на майже 34 млрд грн. Тож частка фізосіб у загальному обсязі ОВДП в обігу (без урахування облігацій у власності НБУ) зросла за 10м26 на 4.4 в.п. до 13%. Водночас частка банків скоротилася за цей час на 4.1 в.п. до 67.9%.
Погляд ICU: Дохідності ОВДП залишаються значно привабливішими, ніж ставки банків за строковими депозитами фізичних осіб, особливо з урахуванням звільнення доходів за ОВДП від оподаткування. Поточна дохідність облігацій у гривні пропонує приватним інвесторам гідну винагороду, яка компенсує як інфляційні, так і валютні ризики. Це одна з причин того, чому Мінфін відмовляється підвищувати дохідності облігацій на первинних аукціонах, попри зростання облікової ставки НБУ з липня загалом на 150 б.п. до 16.5%. Практично всі нові розміщення Мінфіном ОВДП в кінцевому результаті потрапляють у портфелі фізичних осіб. Ми очікуємо подальшого підвищення ролі населення як кредитора уряду за умови, якщо НБУ не допускатиме різких коливань обмінного курсу гривні.
Валютний ринок
НБУ приборкує девальваційні настрої
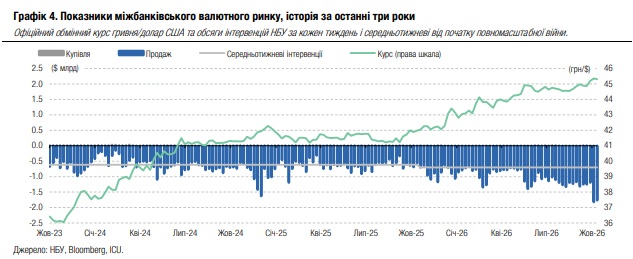
Інтервенції Національного банку майже не змінилися порівняно з останнім тижнем жовтня: вони були близькими до історичного максимуму та допомогли поступово зменшити вартість долара США за підсумками тижня.
Загальний дефіцит валюти минулого тижня продовжив зростати й сягнув загалом $1.4 млрд, враховуючи незначне зменшення чистої купівлі клієнтами банків (юрособами) на 2.6% до $915 млн і зростання на 45% до понад $500 млн у роздрібному сегменті. Задовольняючи цей попит, НБУ продав лише трошки менш ніж $1.8 млрд іноземної валюти за тиждень, незначно зменшивши обсяг інтервенцій порівняно з останнім тижнем жовтня.
Минулий тиждень розпочався стрімким подорожчанням долара США з 45.35 грн/$ до 45.7 грн/$ і завдяки значним інтервенціям НБУ зменшив вартість долара США протягом тижня до 45.3 грн/$ у п'ятницю. У підсумку офіційний курс гривні до долара США за тиждень практично не змінився.
Погляд ICU: Структурний дефіцит валюти на міжбанківському ринку залишається великим, і НБУ доводиться й надалі тримати рівень інтервенцій на дуже високому рівні. Це результат значних витрат на придбання вітчизняного озброєння за рахунок коштів програми USL та скорочення експортної виручки через ускладнену логістику. Значне зменшення припливу коштів у банківську систему з казначейського рахунку в перший тиждень листопада посприяло зусиллям НБУ знизити напругу на валютному ринку.
Водночас у роздрібному сегменті дефіцит валюти суттєво зріс через значні коливання курсу, адже бажання захеджувати валютні ризики збільшилося як серед покупців, так і продавців валюти. Зростанню попиту на валюту суттєво сприяло оновлення місячних лімітів для населення на придбання валюти онлайн. Тож чиста купівля валюти населенням сягнула рекордних рівнів.
Макроекономіка
Резерви НБУ зросли в жовтні на 4%
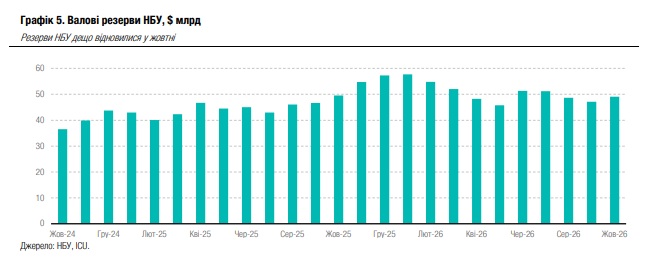
Валові резерви НБУ зросли в жовтні на 4.2% до $49.1 млрд. За оцінками НБУ, це еквівалентно 4.2 місяцям майбутнього імпорту.
У жовтні надійшли значні обсяги міжнародної фінансової допомоги, переважно від ЄС – транш Ukraine Facility обсягом 2.9 млрд євро та транш оборонної складової Позики підтримки України (Ukraine Support Loan) обсягом $4.6 млрд. Уряд обміняв надходження оборонного траншу на гривню, тож валюта потрапила до резервів НБУ. Окрім того, у жовтні надійшло $0.4 млрд через рахунки Світового банку, а переоцінка резервів додала $0.2 млрд. Водночас витрати на інтервенції на міжбанківському ринку сягнули історичного рекорду, склавши $6.1 млрд, тож вони значною мірою нівелювали надходження зовнішньої фінансової допомоги.
Погляд ICU: Ми очікуємо, що уряд та парламент продовжать впроваджувати необхідні економічні та інституційні реформи задля збереження регулярних надходжень зовнішньої фінансової допомоги. У такому разі резерви НБУ можуть повернутися до кінця року до рівня близько $60 млрд, що посилить можливості Національного банку контролювати валютний ринок та курс гривні.
ВВП скоротився в 3кв26
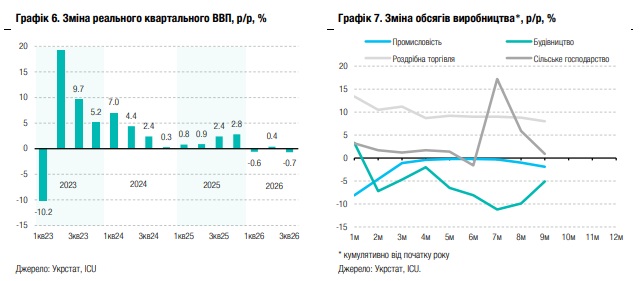
За попередніми оцінками Укрстату, реальний ВВП України скоротився на 0.7% р/р у 3кв26. Тож російські терористичні атаки на цивільну інфраструктуру та руйнування промислових потужностей підприємств очікувано почали відображатися на показниках економічної активності.
Погляд ICU: Як ми зазначали в нашому останньому Макроекономічному огляді, із середини літа бізнес працює в найбільш складних безпекових та економічних умовах із 2022 року. Величезна шкода, завдана терористичними атаками на виробництво, транспорт та логістику, призводить до скорочення економічної активності. Найбільшою мірою від цього постраждали видобувна та обробна промисловість, а також будівництво. Динаміка виробництва в сільському господарстві зберігається позитивною завдяки хорошому цьогорічному врожаю зернових та олійних, однак сектор стоїть перед значними викликами, адже фермерам складно реалізувати продукцію за ціною, що перевищує собівартість. Роздрібна торгівля також починає демонструвати ознаки сповільнення, адже її реальне зростання склало у вересні лише 2.7% р/р (хоче темпи все ще зберігалися високими на рівні 8.0% за 9м26). Сповільнення роздрібної торгівлі – сигнал про те, що споживання домогосподарств втрачає динаміку через величезну економічну невизначеність. З урахуванням цих факторів, ми нещодавно погіршили прогноз ВВП: скорочення економіки складе 0.5-0.7% цьогоріч та 1-2% у 2027 році.
Ця аналітична публікація, підготовлена у ТОВ «Інвестиційний капітал Україна», не є інвестиційною порадою або пропозицією продати чи купити будь-який фінансовий інструмент. Публікацію не може відтворити, поширити або опублікувати будь-яка особа для будь-яких цілей без попередньої згоди ТОВ «Інвестиційний капітал Україна». Усі права захищено.
Підписуйтесь на новини FinClub в Telegram, Viber, Twitter, Facebook
Релізи
ТОП-новини