Інтервенції у вересні на історичному максимумі
Розпродажі облігацій тривають і вже тиснуть на акції. Мінфін продовжив уповільнювати роловер. Інтервенції у вересні на історичному максимумі. Дефіцит поточного рахунку різко зріс через скорочення грантів. Про це йдеться у новому Фінансовому тижневику ICU.
Огляд міжнародних ринків
Розпродажі облігацій тривають і вже тиснуть на акції
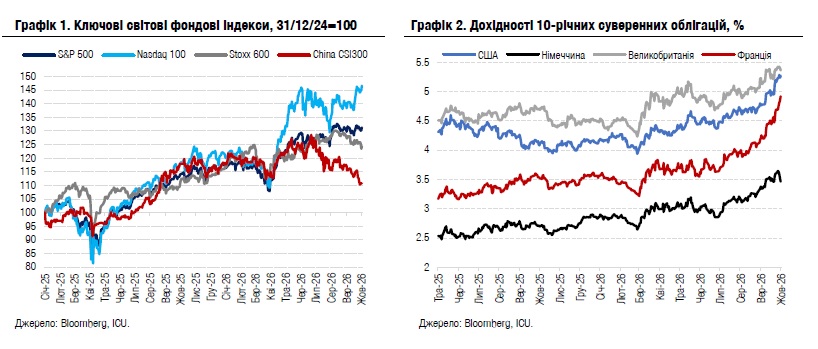
Рекордно високі за більш ніж два десятиліття дохідності казначейських облігацій США врешті вдарили й по акціях.
Найбільші розпродажі відбулися в банківському секторі, ритейлі, охороні здоров’я та інших секторах, особливо чутливих до високих ставок. Водночас сектор високих технологій став минулого тижня головним джерелом підтримки ринків акцій. Прибутки виробника мікросхем Micron Technology за 3кв26 перевершили очікування, а кращий за оцінки аналітиків прогноз продажів, оголошений самою компанією, підтвердив стійкий високий попит на продукцію, пов’язану з ШІ. Орієнтований на техносектор індекс Nasdaq 100 підріс за тиждень на 0.7%, тоді як S&P 500 знизився на 0.3%.
Лише оприлюднення даних про зайнятість у США у вересні дещо зняло напруження на ринках. Кількість нових робочих місць виявилася втричі нижчою за очікування, а рівень безробіття склав 4.2% проти консенсус-прогнозу 4.1%. Водночас індекс споживчих настроїв минулого місяця впав до найнижчого рівня з 2014 р., а зростання цінового індексу споживчих витрат сповільнилося більше за прогнози. Всі ці дані дещо знизили напругу в очікуваннях прискорення інфляції і засвідчили дещо слабший за попередні оцінки ринок зайнятості. Утім це не завадило подальшому падінню вартості облігацій: дохідності десятирічних казначейських облігацій США зросли за тиждень ще на 11 б.п. до 5.27% – максимального рівня з 2002 року. Індекс вартості єврооблігацій країн, що розвиваються, EMBI, впав за тиждень на 2.2%.
Погляд ICU: Розпродажі облігацій, імовірно, вже зайшли занадто далеко, проте через ринкову інерцію можуть ще продовжуватися деякий час. Цьому також сприяє значна пропозиція як суверенних, так і корпоративних облігацій на ринку. Відтак тиск на ринки акцій через високі дохідності облігацій ще деякий час залишатиметься значним.
Ринки державних облігацій
Мінфін продовжив уповільнювати роловер
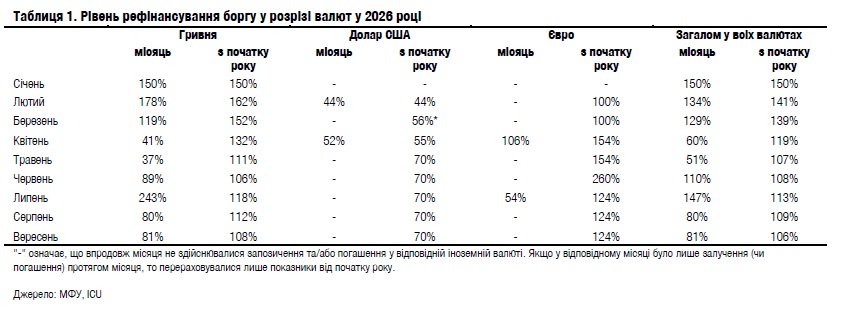
Запозичення у вересні знову були меншими за погашення, тож загальний роловер за 9м26 зменшився ще на 3 в.п. порівняно з 8м26.
Міністерство фінансів у вересні знову розміщувало та погашало виключно гривневі облігації, тож у доларах США та євро рівень роловеру за 9м26 залишився на рівні 8м26 – 70% та 124% відповідно.
За вересень Мінфін розмістив 21.5 млрд резервних облігацій (із них 11.5 млрд грн через аукціон з обміну резервних паперів із погашенням у жовтні) та погасив 16.8 млрд грн резервних ОВДП (з урахуванням 10.9 млрд грн за результатами обміну). Також міністерство розмістило 6 млрд грн військових облігацій і 2.6 млрд грн звичайних паперів, погасивши 20.5 млрд грн військових ОВДП. Загалом обсяг запозичень у вересні склав 30 млрд грн проти 37.3 млрд грн погашень.
Таким чином, роловер гривневого боргу за вересень склав 81%, що уповільнило темп роловеру з початку року до 108% за 9м26 (112% за 8м26), а загальний роловер внутрішнього боргу в усіх валютах до 106% за 9м26 (109% за 8м26).
У 4кв26 Мінфіну необхідно погасити понад 88 млрд грн, тоді як за бюджетним планом залишилося позичити на внутрішньому ринку лише 58 млрд грн. Тобто це лише 65% погашень, але за потреби Мінфін може рефінансувати й усі погашення у 4кв26.
Погляд ICU: Міністерство фінансів продовжило наполягати на незмінності дохідностей гривневих ОВДП і відхиляло всі заявки, що потребували підняття максимальних задоволених ставок. Як наслідок, обсяг запозичень у вересні зменшився порівняно з серпнем, хоча Мінфін навіть проводив на один аукціон більше. Це загалом вкладається в рамки поточного бюджетного плану, яким передбачені запозичення менші ніж погашення. Тож ми не очікуємо змін у політиці Міністерства фінансів найближчим часом, особливо в разі, якщо план внутрішніх запозичень на 2026 рік переглядатися не буде. Однак підвищена потреба в коштах для виконання бюджетних зобов'язань може спонукати уряд переглянути джерела фінансування дефіциту до кінця року.
Валютний ринок
Інтервенції у вересні на історичному максимумі
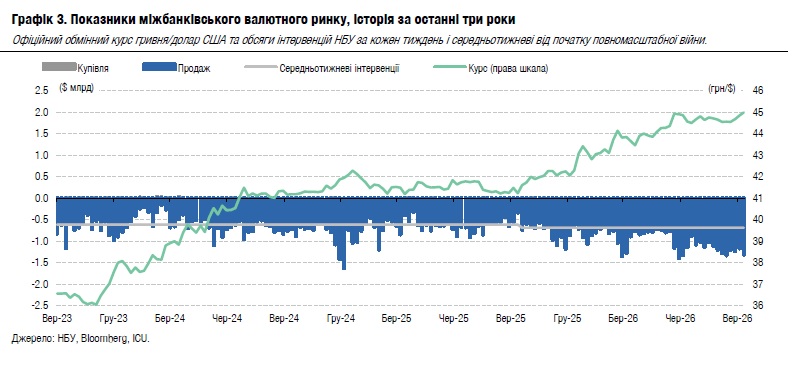
У вересні інтервенції НБУ продовжили зростати, сягнувши нового історичного максимуму. Причина – зростання попиту на валюту як від юридичних, так і фізичних осіб.
За час повномасштабної війни найбільші обсяги інтервенцій були в грудні 2024 року ($5.3 млрд) та в червні цього року ($5.1 млрд), але історичного максимуму вони наразі сягнули у вересні – $5.5 млрд. Чиста купівля валюти юрособами та роздрібними покупцями зросла до $4.9 млрд – теж історичного максимуму. За вересень чиста купівля валюти клієнтами банків (юрособами) склала майже $4 млрд, хоча в роздрібному сегменті чиста купівля виявилася на $100 млн меншою за максимум й склала $921 млн.
Водночас збільшеними інтервенціями НБУ продовжив тримати вартість долара США нижче за 45 грн/$. Офіційний курс гривні до долара США у вересні рухався в межах 44.3-44.97 грн/$, але за підсумками місяця послабшав лише на 0.4% до 44.68 грн/$, а з початку року долар США подорожчав на 5.5%.
Погляд ICU: Національний банк у вересні демонстрував гнучкість курсу гривні й дозволяв досить великі коливання курсу як в один, так і в інший бік. З іншого боку, НБУ прагне зберігати привабливість гривневих активів, тож не дозволяє гривні суттєво слабшати, збільшуючи інтервенції. Дефіцит валюти в понад $1 млрд щотижня вже став новою нормою, що пов’язано зі скороченням експорту агропродукції та збільшенням імпорту деталей для виробництва вітчизняної зброї. Саме через перерозподіл коштів, отриманих за програмою USL для виробництва зброї, НБУ був змушений збільшувати інтервенції ще влітку, коли країна отримала перший транш за цією програмою. Відповідно, надходження ще більших обсягів коштів для закупівлі зброї спричинятиме потребу в ще більших інтервенціях НБУ. Водночас ми очікуємо, що в 4кв26 НБУ буде уникати різкої девальвації гривні, але поступово рухатиме курс до рівня 45.8 грн/$.
Макроекономіка
Дефіцит поточного рахунку різко зріс через скорочення грантів
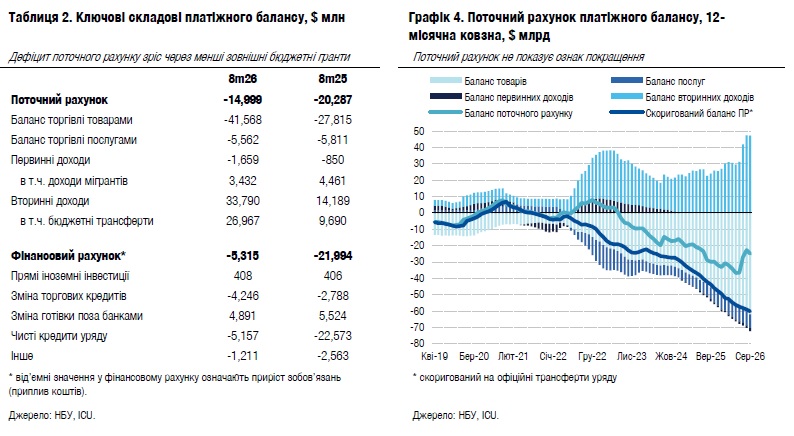
Дефіцит поточного рахунку сягнув $4.8 млрд у серпні, адже величезний дефіцит зовнішньої торгівлі не було компенсовано новими припливами бюджетних грантів. Дефіцит поточного рахунку за 12 місяців сягнув $23.5 млрд, або близько 10% оціненого ВВП 2026 року.
Дефіцит зовнішньої торгівлі товарами залишався ключовим викликом, адже експорт товарів у серпні скоротився на 19% р/р (+1% р/р за 8м26) через поглиблення логістичних проблем унаслідок російських терористичних атак. Імпорт товарів продовжував стрімко зростати через збільшення закупівель енергоносіїв та компонентів для виробництва зброї. Втім, на відміну від червня та липня, серпень не був щедрим на нові надходження бюджетних грантів – їх було недостатньо, щоб компенсувати дефіцит зовнішньої торгівлі.
Фінансовий рахунок покращився суттєво в серпні й сягнув профіциту $1.7 млрд завдяки надходженню частини військової компоненти USL від ЄС. Ця складова не потрапляє одразу в резерви через обмежене цільове призначення коштів: їх можна використати лише для закупівлі зброї.
Сукупний баланс поточного та фінансового рахунків у серпні був від’ємним на рівні $3.1 млрд, тож НБУ доводилося витрачати резерви, щоб компенсувати цей дефіцит. Міжнародні резерви скоротилися в серпні на 5% до $48.7 млрд.
Погляд ICU: Свіжі дані про платіжний баланс укотре підкреслюють, наскільки українська економіка залишається залежною від зовнішньої фінансової допомоги. Дефіцит зовнішніх рахунків (без урахування кредитів та грантів) продовжує поглиблюватися, що створює значні ризики для макроекономічної стабільності. Ми й надалі дотримуємося думки, що фінансової допомоги буде достатньо, щоб компенсувати зовнішні дисбаланси принаймні до кінця 1п27, однак Україні критично необхідно забезпечити додаткове фондування в подальшому, щоб макроекономічні ризики залишалися контрольованими.
Ця аналітична публікація, підготовлена у ТОВ «Інвестиційний капітал Україна», не є інвестиційною порадою або пропозицією продати чи купити будь-який фінансовий інструмент. Публікацію не може відтворити, поширити або опублікувати будь-яка особа для будь-яких цілей без попередньої згоди ТОВ «Інвестиційний капітал Україна». Усі права захищено.
Підписуйтесь на новини FinClub в Telegram, Viber, Twitter, Facebook
Релізи
ТОП-новини