Інфляція повернулася до двознакового рівня
Напруга на ринках облігацій спадає. Населення кредитує державу найбільше. Інтервенції НБУ близькі до максимальних. Резерви НБУ знизилися на 3% у вересні. Інфляція повернулася до двознакового рівня. Про це йдеться у новому Фінансовому тижневику ICU.
Огляд міжнародних ринків
Напруга на ринках облігацій спадає
Минулого тижня розпродажі суверенних облігацій розвинених країн уповільнились, а фондові індекси акцій США сягнули рекордно високих позначок.
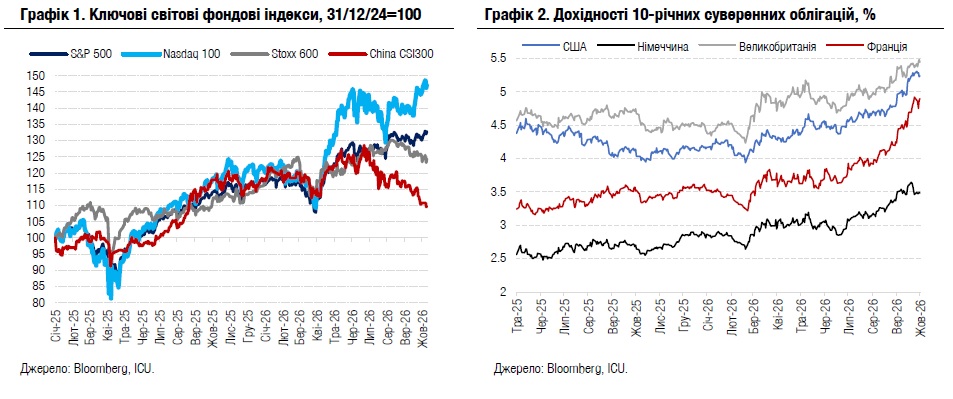
Одним із найпотужніших рушіїв ринків акцій минулого тижня знову було укріплення оптимізму щодо перспектив технології ШІ. Цьому, зокрема, сприяло збільшення прогнозу компанії Marwell Technologies щодо власних доходів від продажів на наступний фінансовий рік, а також заява керівника компанії Advanced Micro Devices про незмінно високий попит на мікросхеми впродовж наступних кількох років. На хвилі піднесених настроїв американські фондові індекси оновили рекорди на початку тижня. Утім згодом акції техносектору втратили значну частину приросту через новини про завищення компанією OpenAI своїх продажів. Відтак орієнтований на техносектор Nasdaq 100 зріс за тиждень лише на 0.2%, тоді як S&P 500 піднявся на 1.2%.
Водночас дещо стабілізувалася ситуація на світових боргових ринках. Після важкого початку тижня аукціони десятирічних і тридцятирічних казначейських облігацій США показали сильний попит на ці папери, оскільки підвищені дохідності почали викликати більшу зацікавленість інвесторів.
Позитивні результати аукціонів спричинили на ринку коротке ралі, і за підсумками тижня дохідності десятирічних казначейських облігацій знизилися на 3 б.п. до 5.24%.
Менш оптимістично почувалися європейські ринки. Чергові атаки на танкери в Ормузькій протоці відновили зростання цін на природний газ (+8% за тиждень) і нафту (+2%) і негативно вплинули на фінансові активи в регіоні. Європейський індекс акцій Stoxx 600 за підсумками тижня залишився без змін. Дохідності десятирічних німецьких бундів зросли ще на 2 б.п. до 3.48%, а британських гілтів – на 8 б.п. до 5.44%.
Долар США укріплювався четвертий тиждень поспіль завдяки високому попиту на активи – «безпечні гавані» й розпродажі європейських суверенних облігацій. Індекс долара DXY підріс за тиждень ще на 0.3%, сягнувши максимального рівня з квітня 2025 р. Водночас курс євро знизився вже п’ятий тиждень поспіль, сягнувши протягом тижня $1.1161 – мінімального значення за останні сімнадцять місяців – на тлі стурбованості інвесторів проблемами суверенного боргового навантаження, бюджетного дефіциту й політичної ситуації в ЄС напередодні виборів у Франції у 2027 р.
Погляд ICU: Зростання американських фондових індексів досі забезпечується доволі обмеженою кількістю акцій сектору високих технологій, а відтак залишається крихким через можливу зміну настроїв щодо техносектору, а також через високі рівні дохідностей облігацій.
Укріплення долара США підтримується високими цінами на природний газ і нафту, а також стійким зростанням американської економіки, одним із ключових факторів якого є значні інвестиції в IT-інфраструктуру. Деескалація на Близькому Сході може дещо послабити позицію американської валюти.
Ринки державних облігацій
Населення кредитує державу найбільше
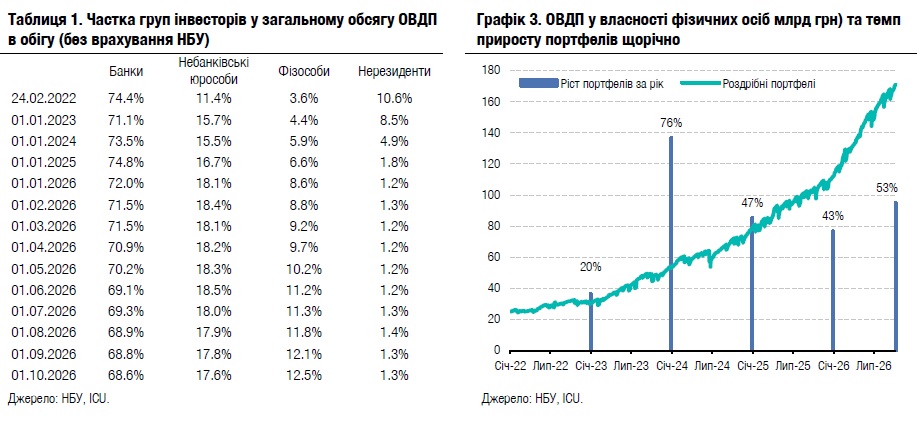
Роздрібні інвестори продовжують активно нарощувати портфелі, і від початку року вони є найбільшим кредитором держави на внутрішньому ринку. З початку року інвестиції населення в ОВДП зросли більш ніж наполовину.
За вересень портфель фізосіб зріс ще майже на 3%, а з початку року – на майже 53%. Ці темпи перевищують динаміку попередніх двох років попри значно більшу базу порівняння. Частка гривневих ОВДП в портфелі роздрібних інвесторів стабільно зберігається вище за 61%.
Загальний обсяг роздрібного портфеля сьогодні перевищив 171 млрд грн. Частка фізосіб у загальному обсязі ОВДП в обігу (без врахування облігацій у власності НБУ) зросла до 12.5%, або майже на 4 в.п. з початку року. Водночас частка банків скоротилася на 3.4 в.п., а юросіб на 0.6 в.п., адже портфелі банків скоротилися на 2.3% за 9м26, а інвестиції юросіб за цей час збільшилися лише на 0.2%.
Погляд ICU: Депозити продовжують поступатися ОВДП як за дохідністю, так і за режимом оподаткування. Спрощення доступу до ринку через розвиток мобільних застосунків додатково сприяє зростанню інтересу населення до ОВДП. Роздрібні інвестори й надалі віддають перевагу гривневим ОВДП, однак частка паперів у національній валюті останні кілька місяців стабілізувалася на рівні 60-62%.
Ми очікуємо, що Мінфін і надалі не зважатиме на підвищення Національним банком облікової ставки до 16%, лише ситуативно поступаючись за дохідністю окремих випусків, як це відбулося минулого тижня (див. огляд аукціону). Лише ймовірне збільшення планів із запозичень на внутрішньому ринку у разі перегляду державного бюджету може призвести до зростання дохідностей ОВДП у листопаді-грудні.
Валютний ринок
Інтервенції НБУ близькі до максимальних
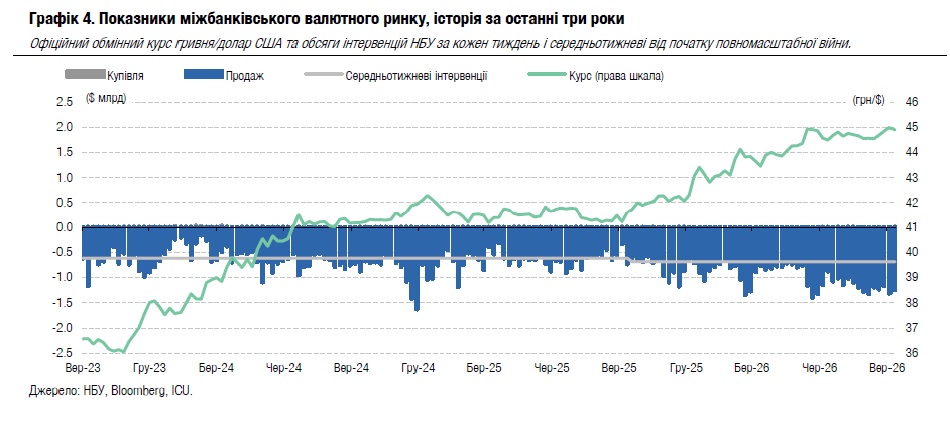
Національний банк лише незначно зменшив інтервенції минулого тижня попри суттєво менший дефіцит валюти на ринку.
Загальний дефіцит валюти минулого тижня скоротився приблизно на третину до $0.7 млрд і фактично повернувся до типових вересневих рівнів. Водночас НБУ зменшив інтервенції лише на 5%, тож вони перевищили $1.2 млрд.
Також НБУ незначно змінив курс гривні за підсумками минулого тижня, хоча й змусив ринок трошки понервувати. У понеділок Нацбанк дозволив долару США подорожчати до понад 45 грн/$, але лише на один день і згодом за підсумками тижня навіть посилив курс гривні на 0.2% до 44.88 грн/$. Загалом із початку року гривня послабшала вже на 6%.
Погляд ICU: Інтервенції НБУ залишаються високими, оскільки банки поповнюють свої запаси валюти після задоволення попиту клієнтів наприкінці вересня та на початку жовтня. Клієнтський дефіцит досить помітно скоротився, зокрема завдяки збільшенню пропозиції валюти від клієнтів банків (юросіб).
Попри це, структурний дефіцит залишається великим і НБУ доведеться і надалі тримати рівень інтервенцій високим. Це результат значного попиту на вітчизняне озброєння, для виготовлення якого необхідно закуповувати імпортні комплектуючі. Потреба у валюті може зрости і внаслідок нової хвилі російських атак по енергетичній інфраструктурі, адже для її відновлення також буде потрібне імпортне обладнання.
Зберігаючи високий рівень інтервенцій, НБУ не поспішатиме з ослабленням курсу гривні, наразі дозволяючи вартості долара США лише періодично перетинати рівень 45 грн/$ і поступово прямувати до рівня 45.8 грн/$ на кінець року.
Макроекономіка
Резерви НБУ знизилися на 3% у вересні
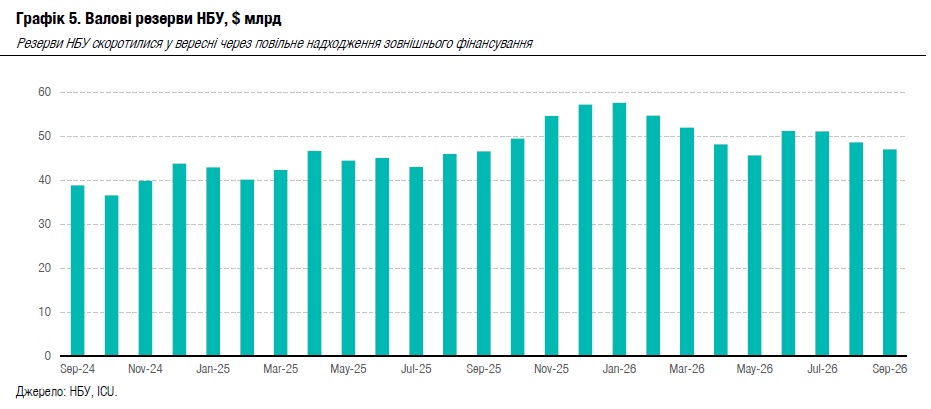
Валові резерви НБУ знизилися у вересні на 3.2% (-17.8% від початку року) до $47.1 млрд через недостатні припливи зовнішньої фінансової допомоги. За оцінками НБУ, такий обсяг резервів еквівалентний 4.0 місяцям майбутнього імпорту товарів та послуг.
Інтервенції НБУ з продажу валюти сягнули у вересні рекордного рівня й склали $5.4 млрд переважно внаслідок зростання дефіциту зовнішньої торгівлі.
Надходження зовнішньої допомоги для підтримки державного бюджету у вересні були незначними – менше за $0.9 млрд. Однак Україна отримала оборонний транш у рамках USL обсягом $3.8 млрд, що допомогло підтримати резерви, адже ці кошти уряд повністю продав НБУ, щоб отримати гривню для оплати за військові товари. Україна також протягом вересня спрямувала близько $0.4 млрд на обслуговування зовнішніх офіційних кредитів.
Погляд ICU: Резерви НБУ залишаються дуже волатильними, адже вони значною мірою залежать від надходжень зовнішньої фінансової допомоги. Надходження кредитів та грантів суттєво відстає від погодженого графіку, адже нові транші допомоги залежать від виконання Україною зобов’язань у царині економічних реформ. Усе ж ми очікуємо на суттєвий прогрес у виконанні Україною міжнародних зобов’язань протягом наступних тижнів, тож вбачаємо хороші шанси на те, що надходження зовнішньої допомоги для цілей бюджетної підтримки можуть перевищити $22 млрд протягом 4кв26. Ці надходження разом із коштами в рамках оборонної складової USL допоможуть повернути рівень резервів НБУ до близько $60 млрд наприкінці року.
 Інфляція повернулася до двознакового рівня
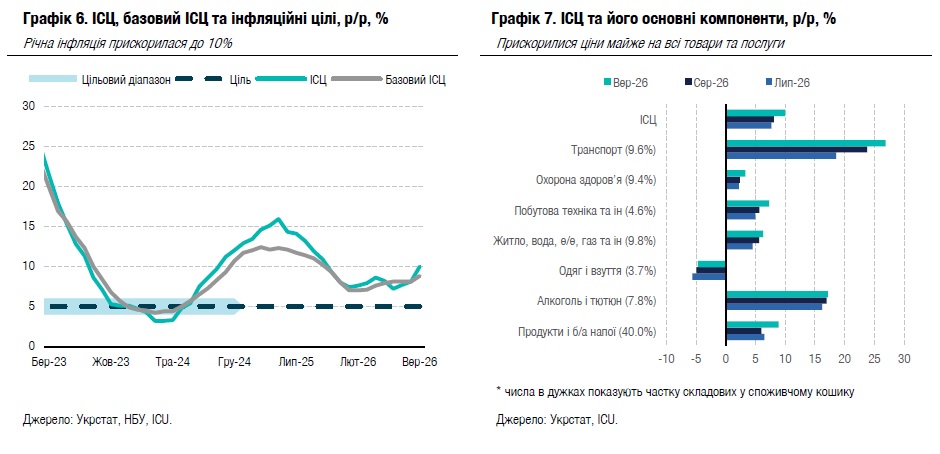
Річна інфляція прискорилася у вересні до 10.0% порівняно з 8.1% у серпні, а прискорення цін стосувалося практично всіх груп товарів та послуг. Базова інфляція зросла до 8.8% порівняно з 8.1% у серпні.
Місячна інфляція склала 2.1% – це найбільше значення місячної вересневої інфляції з 2015 року, коли економіка також проходила через кризу та період значної девальвації. Висока інфляція вересня значною мірою обумовлена сезонним переглядом цін, проте цьогоріч він був значно вагомішим, ніж у попередні періоди. Вартість послуг освіти зросла у вересні на 17.4%, а у річному вимірі прискорилася до 19.6% (порівняно з 14.6% у серпні). Ціни на одяг та взуття збільшилися на 8.5%, однак у річному вимірі вони знизилися на 4.7% (-4.9% у серпні), а ціни та пальне та транспортні послуги зросли за місяць на 4.7% (+26.9% р/р проти 23.8% у серпні). Найбільшим розчаруванням стало значне подорожчання продуктів харчування – за рік ціни зросли на 8.9%, хоча в серпні темпи складали лише 5.9%.
Погляд ICU: Інфляція у вересні виявилася значно вищою за наші очікування та очікування ринку. Високі показники чітко вказують на значний тиск на собівартість товарів та послуг через руйнування росією транспортної інфраструктури та складів протягом останніх двох місяців. Із урахуванням вересневих показників ми очікуємо, що інфляція наприкінці року може сягнути 12% і залишатиметься на двознаковому рівні до 3кв27. Усе ж немає передумов для виходу інфляції з-під контролю, адже зберігається дія і вагомих дезінфляційних чинників – висока пропозиція агропродукції на внутрішньому ринку, відносна стабільність гривні та зростання економічної невизначеності, що може сповільнити приватне споживання населення. З урахуванням зростання ризиків, ми не виключаємо ще одного підняття облікової ставки НБУ на 50 б.п. до 16.5%.
Ця аналітична публікація, підготовлена у ТОВ «Інвестиційний капітал Україна», не є інвестиційною порадою або пропозицією продати чи купити будь-який фінансовий інструмент. Публікацію не може відтворити, поширити або опублікувати будь-яка особа для будь-яких цілей без попередньої згоди ТОВ «Інвестиційний капітал Україна». Усі права захищено.
Підписуйтесь на новини FinClub в Telegram, Viber, Twitter, Facebook
Релізи
ТОП-новини